Geschenkkarten vs. physische Geschenke: Wann die Karte die richtige Wahl ist
Es gibt Geschenklisten, bei denen ein Gutschein alles schlägt, was wir verschicken – und ein Lieferant, der das nicht zugibt, ist beim Rest nicht vertrauenswürdig. Hier der Vergleich, mit Schwellenwerten zum Nachprüfen, was die Studienlage zu Prämien belegt und was nicht, und welche Gutschein-Regeln Ihren Lieferanten binden statt Sie.
Wir verkaufen physische Geschenke, prüfen Sie das Folgende also gegen die Quellen. Bei vier Arten von Listen schlägt eine Karte alles, was wir verschicken. Ein Gegenstand schlägt eine Karte in einer Sache – dem einzigen Grund, warum überhaupt jemand ein Logo aufdruckt.
Die vier Listen, bei denen eine Karte gewinnt
Ein über Grenzen verteiltes Team. Innerhalb der EU gibt es meist keinen Zollschritt: Eine Palette ins französische, spanische oder polnische Mutterland bewegt sich innergemeinschaftlich – keine Anmeldung, keine Warennummer, kein Zoll. Ausnahmen sind die besonderen Steuergebiete – Kanarische Inseln, Ceuta und Melilla, französische Überseedepartements, Åland – außerhalb des EU-Mehrwertsteuergebiets, mit Anmeldungen und lokaler Einfuhrsteuer selbst aus demselben Mitgliedstaat. Sie zahlen trotzdem Fracht je Zielland, ein Zeitfenster je Frachtführer und Land, gescheiterte Zustellungen. Außerhalb der Zollunion – Großbritannien, Schweiz, Norwegen – kommen eine EORI-Nummer, eine Warennummer pro Artikel und eine Incoterms-Entscheidung hinzu: DDP, und Sie tragen Zoll und nicht erstattungsfähige Einfuhrumsatzsteuer, meist mit Registrierung im Zielland; DAP, und Ihr Empfänger wird an der Tür belastet. Nordirland ist die Ausnahme innerhalb des Vereinigten Königreichs: Unter dem Windsor-Rahmen bleibt es im EU-Warenrecht, sodass ein EU-Paket keine Zollgrenze überquert. Ein Code umgeht das alles, sofern er dort einlösbar ist.
Empfänger, deren Geschmack Sie nicht kennen können – jede Tranche, bei der Sie die Person nicht benennen können.
Kleine Beträge pro Kopf. Ein Dekorationslauf hat seine eigene Mindestmenge, etwa 25 bis 50 Stück pro Artikel: Sechs Länder-Versände kosten sechs Frachtgebühren, nicht sechs Mindestmengen. Rechnen Sie Verpackung und Fracht pro Paket dazu, und unter etwa EUR 15 pro Kopf landed schrumpft der Gegenstand auf EUR 10 bis EUR 12 – das wirkt billig.
Bedarf in letzter Minute. Die Uhr beginnt bei verwendbarer Vektor-Druckvorlage, nicht bei Ihrer Bestellung, und dies sind Richtwerte, die Sie gegen die schriftliche Lieferzeit Ihres Lieferanten prüfen sollten, keine Garantien: typischerweise zwei bis drei Werktage bis zur Freigabe, zehn bis fünfzehn für die Produktion, zwei bis fünf für den Transport je Zielland. Drei bis fünf Wochen von Tür zu Tür, sechs bis acht in der Spitzenzeit September bis November, wenn die Dekorationsbetriebe ausgelastet sind. Nur ein reibungsloser Ablauf schafft es innerhalb von drei Wochen, bei so kurzer Vorlaufzeit können Sie also nur eine Karte versprechen.
Die Studienlage zu Sachprämien ist dünner, als beide Seiten zugeben
Eine einzige Laborstudie leistet hier den Großteil der Arbeit. Über vier von der Incentive Research Foundation begutachtete Experimente mit mehr als 320 Teilnehmenden schnitt die Sachprämien-Gruppe bei der Zielerreichung signifikant besser ab als die Bargeld-Gruppe (Incentive Research Foundation, 2022). Die Prämie war eine Kino-Geschenkkarte im Wert von USD 10: ein Beleg dafür, dass eine zweckgebundene, gesonderte, angenehme Prämie Bargeld schlägt – das spricht gegen Bar-Boni, nicht gegen Gutscheine. Zwei Einschränkungen: Das Design variierte vier Merkmale gleichzeitig, sodass kein sauberer Vergleich allein der Prämienart erfolgte; und es war eine bezahlte Aufgabenstudie im Labor, begutachtet von einer Stiftung, die von der Incentive-Branche finanziert wird.
Was ein physisches Objekt zusätzlich bringt
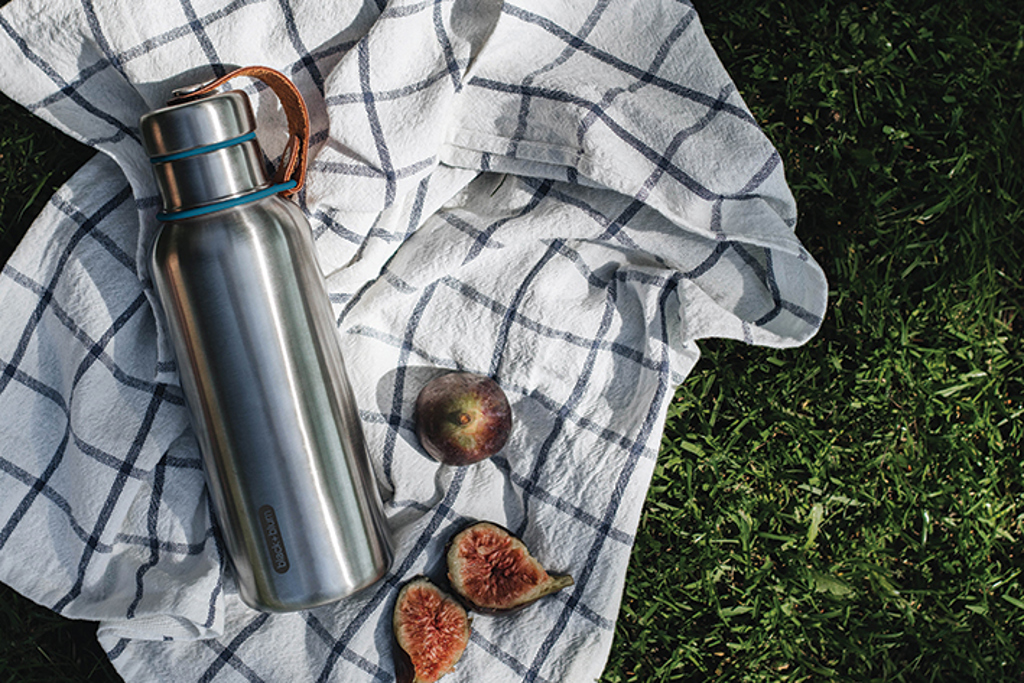
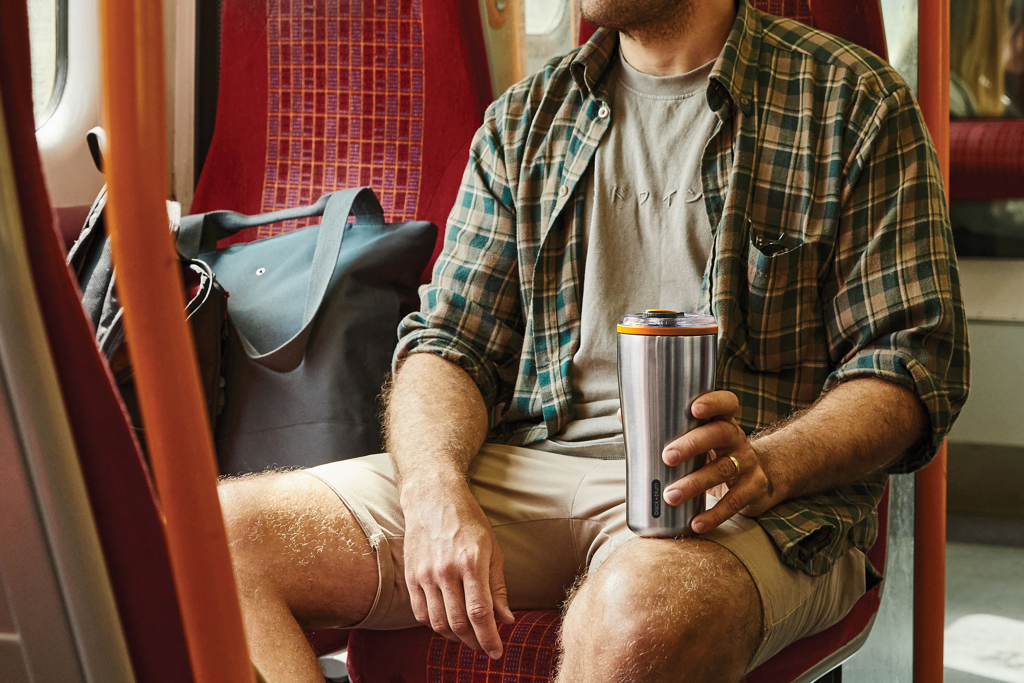
Der Gegenstand wirkt über den Moment hinaus weiter. Die Pressemitteilung von ASI zu seiner 2026er-Studie, die knapp 5.000 Verbraucher in den USA, Kanada, Mexiko und Europa befragte, berichtet, dass 78 % Werbeartikel behalten, weil sie sie nützlich finden (ASI, 2026). ASI ist der Branchenverband, der die eigene Branche vermisst, und die Mitteilung nennt keine Methodik, lesen Sie sie also als globalen Durchschnitt und behandeln Sie unsere Vorliebe für langlebige Alltagskategorien als Beschaffungslogik, nicht als etwas, das ASI gemessen hat. Eine Black+Blum Isolierflasche auf einem Schreibtisch sieht das ganze Jahr dieselben Kollegen, ein Black+Blum Isolier-Trinkbecher für unterwegs Fremde auf dem Arbeitsweg; ein eingelöster Code sieht eine Person, einmal.
Die Evidenz ist auf beiden Seiten dünn; die Entscheidung hängt an den Logistik- und Steuertatsachen weiter unten, nicht an einer Studie. Um der Objekt-Hälfte eine Zahl zu geben, baut unser Framework zur Messung des ROI von Werbeartikeln die Berechnung aus Ihren eigenen Kosten- und Bindungszahlen auf.
Die Mehrwertsteuer-Uhr im Gutschein
Nach den Artikeln 30a, 30b und 73a der Mehrwertsteuerrichtlinie (2006/112/EG), eingefügt durch die Richtlinie (EU) 2016/1065 des Rates und angewandt ab dem 1. Januar 2019, löst ein Einzweck-Gutschein – bei dem Leistungsort und Steuersatz bereits bei Ausgabe feststehen – bei jeder Übertragung einschließlich der Ausgabe Mehrwertsteuer aus; ein Mehrzweck-Gutschein erst bei Einlösung (European Commission, 2024). Eine Karte eines einzelnen Händlers qualifiziert sich nicht automatisch: Deckt ihr Sortiment mehr als einen Mehrwertsteuersatz ab, steht die geschuldete Steuer bei Ausgabe nicht fest, und die Karte ist ein Mehrzweck-Gutschein. Diese Kosten- und Cashflow-Struktur erreicht Sie über den angebotenen Preis. Die steuerliche Erklärungspflicht liegt bei dem Steuerpflichtigen, der den Gutschein überträgt, nach nationalem Umsetzungsrecht – im Regelfall bei demjenigen, der die Karten ausgibt und vertreibt, nicht bei Ihnen. Keine Garantie: Die nationale Umsetzung unterscheidet sich, und was Ihre Rechnung Sie abzuziehen erlaubt – und ob die Weitergabe von Gutscheinen an Mitarbeitende bei Ihnen selbst eine Steuerpflicht auslöst – ist eine Frage für Ihren Steuerberater, keine Annahme, die Sie treffen sollten. Auch eine Mehrzweck-Kette ist nicht durchgehend mehrwertsteuerfrei: Vertriebs- und Werbeleistungen darin werden normal besteuert.
Für nie eingelöste Gutscheine gibt es keine EU-Regelung. Der Kommissionsbericht von 2024 stellte fest, dass die Mitgliedstaaten „gespalten waren, welche konkrete Anleitung zu deren mehrwertsteuerlicher Behandlung gegeben wurde", wobei sechs konkrete Probleme meldeten (European Commission, 2024). Nur eine Minderheit meldete Probleme, und die Regeln wurden überwiegend als klar eingestuft – das ist also eine ungeklärte Ecke, kein kaputtes System. Es ist auch die Quelle jeder unbelegten Behauptung über „Breakage", den Anteil des Nennwerts, der nie eingelöst wird. Behandeln Sie nicht eingelösten Wert als offene Frage, niemals als Marge.
Fragen an den Gutschein-Anbieter – und eine an Ihren Steuerberater
PSD2 (Richtlinie (EU) 2015/2366), seit dem 13. Januar 2018 in nationalem Recht, stellt nach Artikel 3(k) drei begrenzt einsetzbare Instrumente außerhalb der Regulierung von Zahlungsdiensten: solche, die nur in den Räumlichkeiten des Ausstellers oder in einem begrenzten Netz aufgrund einer direkten Geschäftsvereinbarung mit einem professionellen Aussteller nutzbar sind; solche für ein sehr begrenztes Waren- oder Dienstleistungsangebot; und solche, die in einem Mitgliedstaat gültig sind, auf Verlangen eines Unternehmens oder einer öffentlichen Stelle bereitgestellt, von einer nationalen oder regionalen Behörde für bestimmte soziale Zwecke oder Steuerzwecke geregelt werden und nur für bestimmte Waren oder Dienstleistungen von Anbietern nutzbar sind, die eine Geschäftsvereinbarung mit dem Aussteller haben – wo die meisten Essens- und Kulturgutscheine liegen (European Parliament and Council, 2015). Wie breit ein begrenztes Netz ist, wird national beurteilt, sodass dieselbe Karte in einem Land unter die Ausnahme fällt und in einem anderen nicht. Nichts davon bindet Sie als Käufer; die Position Ihres Lieferanten schon. Die Mitgliedstaaten müssen verlangen, dass ein Anbieter, der sich auf eine der ersten beiden Ausnahmen stützt, seiner zuständigen Behörde eine Meldung macht, sobald die Zahlungsvorgänge der vorangegangenen zwölf Monate EUR 1 Million übersteigen (European Parliament and Council, 2015). Fragen Sie, auf welche der drei Ausnahmen er sich stützt; falls eine der ersten beiden, ob er gemeldet hat und wann diese Einschätzung zuletzt überprüft wurde; und lassen Sie sich vertraglich zusichern, dass jede Änderung gemeldet wird.
Die Besteuerung beim Empfänger ist national geregelt; Irland veranschaulicht das. Seit dem 1. Januar 2025 darf ein Arbeitgeber dort jedem Mitarbeitenden bis zu fünf kleine Sachzuwendungen im Jahr steuerfrei geben, gedeckelt auf EUR 1.500 über diese fünf hinweg und nie in bar; Gutscheine, die ganz oder teilweise gegen Bargeld einlösbar sind, qualifizieren sich überhaupt nicht, und eine Zuwendung über dem Deckel ist vollständig steuerpflichtig, nicht nur der übersteigende Teil (Revenue Commissioners, 2025). Das ist irisches Recht, keine EU-Regel, und das einzige nationale Schema, das wir an der Quelle geprüft haben. Da es keine EU-weite Ausnahme für Mitarbeitergeschenke gibt, ist die Frage an Ihren Berater eng gefasst: wo jeder Empfänger sitzt, welcher Deckel dort gilt, und ob diese Karte den dortigen Bargeld-Test nicht bestehen würde.
Die Liste aufteilen – und die Fragen, die nur die Karten-Hälfte braucht
Karten für Verstreute, Unbekannte und Eilige; Gegenstände für die Beziehungen, die Sie aufbauen. Eine für vierzig Personen gravierte VINGA Miles Thermosflasche ist ein anderer Einkauf als 200 Codes.
Verstreut ist auch nicht kostenlos. Es gibt nicht die eine europäische Geschenkkarte: Die meisten Händlerkarten sind nur im Ausgabeland einlösbar, und die grenzüberschreitenden decken eine benannte Liste von Märkten ab, nicht die EU – prüfen Sie Ihre also Land für Land. Open-Loop-Prepaid-Karten unterscheiden sich je Land in Verfügbarkeit, Währung und Gültigkeitsdauer. So oder so bedeutet eine Liste über mehrere Märkte eine länderübergreifende Plattform oder eine separate Bestellung und Steuerfrage je Land. EUR 50 sind zudem ein anderes Geschenk in Lissabon als in Stockholm: Setzen Sie den Nennwert ins Verhältnis zur lokalen Kaufkraft. Rechnen Sie mit einer Ausgabe- oder Ladegebühr, manchmal einer Zustellgebühr pro Empfänger, manchmal einem Plattform-Abonnement – fragen Sie nach den Gesamtkosten, EUR 25 an 200 Personen in fünf Ländern zuzustellen, als eine einzige Zahl.
Vereinbaren Sie vertraglich die beiden Lieferantenfragen von oben, plus drei weitere: wo die Karte einlösbar ist und in welcher Währung; die Gültigkeitsdauer, und ob sie sich je Land unterscheidet; und was mit nicht eingelöstem Wert bei Ablauf geschieht und wer ihn behält. Ausgegebene Codes sind meist nicht erstattungsfähig, und ein Code ist ein Inhaberpapier – fragen Sie also, was der Ersatz eines verlorenen Codes kostet, und halten Sie die Gesamtliste aus einer offenen Tabelle heraus.
Dann die Adressen. Privatzustellung ist Verarbeitung personenbezogener Daten: Erfassen Sie die Adresse nur für diesen Versand, sagen Sie, wofür sie dient, und bieten Sie eine Opt-out-Option zu einer Abholstelle an. Wer packt und versendet, ist Auftragsverarbeiter, Sie brauchen also eine schriftliche Vereinbarung nach Artikel 28 der DSGVO, ein Löschdatum, das an das letzte bestätigte Paket geknüpft ist, und ein Verbot der Weiterverwendung der Liste. Codes an private E-Mail-Adressen werfen dieselbe Frage in kleinerem Maßstab auf.
Der Fall, den wir verlieren: 200 Personen in fünf Ländern, darunter das Vereinigte Königreich, und drei Wochen bis zum Termin. Das Ganze sollte auf Karten laufen, und das sagen wir vor der Kalkulation, nicht danach, denn ein zu spätes Objekt ist schlimmer als ein Code. Der Katalog kalkuliert die physische Hälfte; schicken Sie uns die Namen, bei denen Sie sich für physisch entschieden haben, und wir argumentieren manche zurück auf Karten – kontaktieren Sie uns.