Cartes cadeaux ou cadeaux physiques : quand la carte est la bonne réponse
Il existe des listes de cadeaux où un bon d'achat bat tout ce que nous expédions, et un fournisseur qui refuse de le dire ne mérite pas votre confiance sur le reste. Voici la comparaison, avec des seuils que vous pouvez tester, ce que les preuves sur les récompenses soutiennent ou non, et quelles règles sur les bons engagent votre fournisseur plutôt que vous.
Nous vendons des cadeaux physiques, alors vérifiez ce qui suit auprès des sources. Une carte bat tout ce que nous expédions sur quatre types de listes. Un objet bat une carte sur un seul point — la seule raison pour laquelle on imprime un logo.
Les quatre listes où la carte l'emporte
Une équipe répartie au-delà des frontières. À l'intérieur de l'UE, il n'y a généralement aucune formalité douanière : une palette vers la France métropolitaine, l'Espagne ou la Pologne circule en intracommunautaire — pas de déclaration, de code marchandise ni de droits. Les exceptions sont les territoires fiscaux spéciaux — les îles Canaries, Ceuta et Melilla, les départements d'outre-mer français, les îles Åland — situés hors du territoire TVA de l'UE, qui exigent déclarations et taxes locales à l'importation même en provenance du même État membre. Vous payez malgré tout le fret par destination, une fenêtre transporteur par pays, des adresses en échec. En dehors de l'union douanière — la Grande-Bretagne, la Suisse, la Norvège — ajoutez un numéro EORI, un code marchandise par article, un choix d'Incoterm : en DDP, vous supportez les droits et une TVA à l'importation non récupérable, avec le plus souvent une immatriculation dans le pays de destination ; en DAP, c'est votre destinataire qui est facturé à la livraison. L'Irlande du Nord fait exception au sein du Royaume-Uni : en vertu du cadre de Windsor, elle reste soumise aux règles de l'UE sur les marchandises, si bien qu'un colis en provenance de l'UE ne franchit aucune frontière douanière. Un code évite tout cela, à condition d'être utilisable sur place.
Des destinataires dont vous ne pouvez pas connaître les goûts — toute tranche où vous ne pouvez pas nommer la personne.
De petits montants par personne. Un passage de décoration a son propre minimum, environ 25 à 50 pièces par article : six envois pays coûtent six frais de transport, pas six minimums. Ajoutez l'emballage et le transport par colis et, en dessous d'environ 15 EUR par personne en coût rendu, l'objet retombe à 10-12 EUR, ce qui se lit comme bon marché.
Les besoins de dernière minute. Le compte à rebours démarre à la réception d'un visuel vectoriel exploitable, pas à votre bon de commande, et voici des repères à confirmer auprès du délai écrit de votre fournisseur plutôt que des garanties : en général deux à trois jours ouvrés jusqu'à validation, dix à quinze de production, deux à cinq de transit par destination. Trois à cinq semaines de bout en bout, six à huit pendant le pic de septembre à novembre, lorsque les ateliers de décoration sont saturés. Seul un déroulement sans accroc tient en moins de trois semaines, donc à un tel délai, une carte est la seule chose que vous puissiez promettre.
Les preuves en faveur des récompenses non monétaires sont plus minces que ne l'admet chaque camp
Une seule étude de laboratoire porte l'essentiel de la démonstration ici. Sur quatre expériences réunissant plus de 320 participants, passées en revue par l'Incentive Research Foundation, le groupe récompensé en nature a significativement mieux atteint ses objectifs que le groupe récompensé en espèces (Incentive Research Foundation, 2022). La récompense était une carte cadeau cinéma de 10 USD : une preuve qu'une récompense restreinte, distincte et agréable bat les espèces, ce qui plaide contre les primes en cash, pas contre les bons d'achat. Deux limites : le protocole faisait varier quatre attributs à la fois, si bien qu'aucune comparaison propre du seul type de récompense n'a été menée ; et il s'agissait d'une étude de laboratoire sur tâche rémunérée, passée en revue par une fondation financée par le secteur des récompenses.
Ce qu'un objet physique apporte en plus
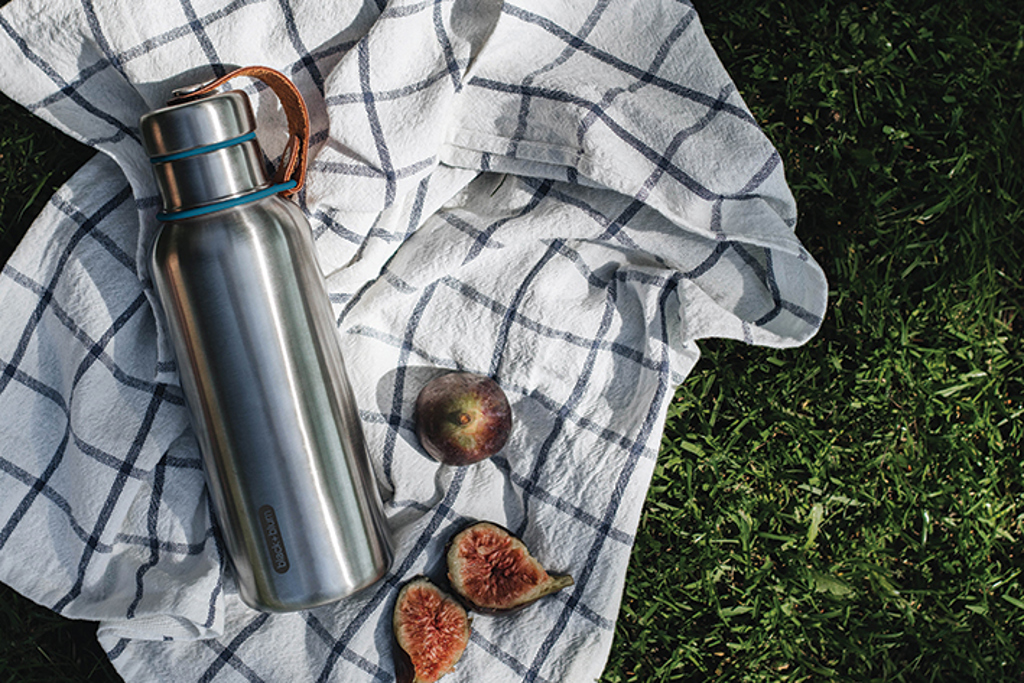
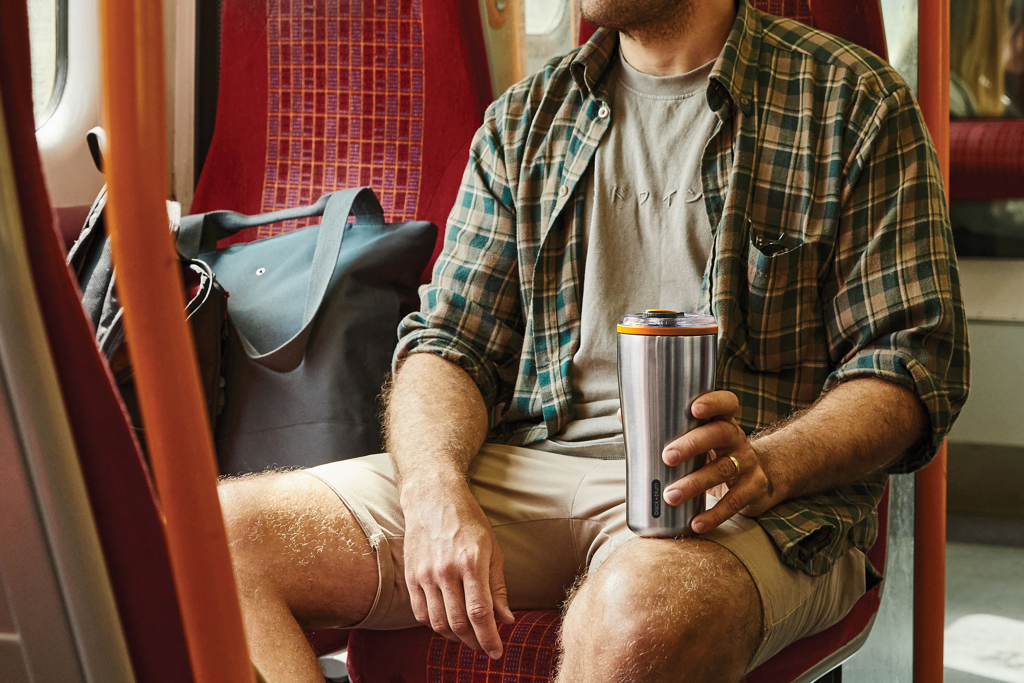
L'objet continue d'agir après l'instant du cadeau. Le communiqué d'ASI sur son étude 2026, menée auprès de près de 5 000 consommateurs aux États-Unis, au Canada, au Mexique et en Europe, indique que 78 % des personnes conservent les objets publicitaires parce qu'ils les trouvent utiles (ASI, 2026). ASI est l'association professionnelle qui mesure son propre secteur, et le communiqué ne fournit aucune méthodologie : lisez-le comme une moyenne mondiale, et considérez notre préférence pour les catégories durables du quotidien comme un raisonnement d'achat, pas comme quelque chose qu'ASI aurait mesuré. Une bouteille isotherme Black+Blum posée sur un bureau croise les mêmes collègues toute l'année, un gobelet de voyage isotherme Black+Blum croise des inconnus pendant un trajet ; un code utilisé, lui, ne croise qu'une seule personne, une seule fois.
Les preuves sont minces des deux côtés ; la décision repose sur les éléments de logistique et de fiscalité ci-dessous, pas sur une étude. Pour chiffrer la moitié « objet », notre cadre de mesure du ROI des objets publicitaires construit le calcul à partir de vos propres coûts et de vos propres chiffres de rétention.
L'horloge TVA cachée dans un bon d'achat
En vertu des articles 30a, 30b et 73a de la directive TVA (2006/112/CE), insérés par la directive (UE) 2016/1065 du Conseil et appliqués depuis le 1er janvier 2019, un bon à usage unique — dont le lieu de la prestation et le taux de TVA sont tous deux fixés dès l'émission — génère de la TVA à chaque transfert, y compris à l'émission ; un bon à usages multiples, seulement au moment de son utilisation (Commission européenne, 2024). Une carte valable chez un seul commerçant n'est pas automatiquement dans ce cas : dès lors que sa gamme couvre plusieurs taux de TVA, la TVA due est inconnue à l'émission et la carte est à usages multiples. Cette mécanique de coût et de trésorerie se répercute sur vous via le prix facturé. L'obligation comptable incombe à l'assujetti qui transfère le bon, selon le droit national de transposition — dans le cas ordinaire, celui qui émet et distribue les cartes, pas vous. Ce n'est pas une garantie : la transposition varie selon les pays, et ce que votre facture vous permet de déduire — ainsi que la question de savoir si la remise de bons à vos salariés génère une charge de votre côté — relève de votre conseiller fiscal, pas d'une hypothèse à prendre pour acquise. Une chaîne à usages multiples n'est pas non plus exonérée de TVA de bout en bout : les services de distribution et de promotion qui la jalonnent restent taxables normalement.
Il n'existe aucune disposition de l'UE sur les bons jamais utilisés. Le bilan 2024 de la Commission a constaté que les États membres étaient « partagés sur les orientations spécifiques fournies quant à leur traitement TVA », six d'entre eux signalant des problèmes concrets (Commission européenne, 2024). Seule une minorité a signalé des problèmes et les règles ont été jugées globalement claires, il s'agit donc d'une zone d'incertitude plutôt que d'un régime défaillant. C'est aussi la source de toute affirmation non sourcée sur la « breakage », la part de la valeur faciale jamais utilisée. Traitez la valeur non utilisée comme une question ouverte, jamais comme une marge acquise.
Des questions pour le fournisseur de bons, et une pour votre conseiller fiscal
La DSP2 (directive (UE) 2015/2366), transposée en droit national depuis le 13 janvier 2018, place trois instruments à usage limité hors du champ de la réglementation des services de paiement au titre de l'article 3(k) : ceux utilisables uniquement dans les locaux de l'émetteur ou au sein d'un réseau limité en vertu d'un accord commercial direct avec un émetteur professionnel ; ceux destinés à une gamme très limitée de biens ou de services ; et ceux valables dans un seul État membre, fournis à la demande d'une entreprise ou d'un organisme public, réglementés par une autorité publique nationale ou régionale à des fins sociales ou fiscales spécifiques, et utilisables uniquement pour des biens ou services déterminés auprès de fournisseurs liés par un accord commercial avec l'émetteur — c'est là que se situent la plupart des titres-repas et titres culturels (Parlement européen et Conseil, 2015). L'ampleur du « réseau limité » s'apprécie au niveau national, si bien qu'une même carte peut relever de l'exclusion dans un pays et non dans un autre. Rien de tout cela ne vous engage en tant qu'acheteur ; c'est la position de votre fournisseur qui compte. Les États membres doivent exiger qu'un prestataire s'appuyant sur l'une des deux premières exclusions notifie son autorité compétente dès que les opérations de paiement des douze mois précédents dépassent 1 million EUR (Parlement européen et Conseil, 2015). Demandez sur laquelle des trois exclusions il s'appuie ; si c'est l'une des deux premières, s'il a effectué cette notification et à quand remonte sa dernière vérification ; et faites inscrire au contrat l'obligation de vous signaler tout changement.
La fiscalité côté destinataire relève du droit national ; l'Irlande l'illustre bien. Depuis le 1er janvier 2025, un employeur irlandais peut accorder à chaque salarié jusqu'à cinq petits avantages par an en franchise d'impôt, plafonnés à 1 500 EUR au total pour ces cinq avantages, et jamais en espèces ; les bons échangeables en tout ou partie contre des espèces ne sont pas du tout éligibles, et un avantage dépassant le plafond est imposable en totalité, pas seulement sur l'excédent (Revenue Commissioners, 2025). Il s'agit du droit irlandais, pas d'une règle de l'UE, et c'est le seul dispositif national que nous avons vérifié à la source. En l'absence d'exonération applicable aux cadeaux aux salariés à l'échelle de l'UE, la question à poser à votre conseiller est précise : où se situe chaque destinataire, quel est le plafond local, et cette carte échouerait-elle au test « espèces » de ce pays.
Répartir la liste, et les questions propres à la moitié « carte »
Les cartes pour les listes dispersées, inconnues et urgentes ; les objets pour les relations que vous construisez. Une bouteille thermos VINGA Miles gravée pour quarante personnes est un achat d'une tout autre nature que 200 codes.
La dispersion n'est pas gratuite non plus. Il n'existe pas de carte cadeau européenne unique : la plupart des cartes d'enseigne ne s'utilisent que dans leur pays d'émission, et celles qui franchissent les frontières couvrent une liste nommée de marchés, pas l'UE dans son ensemble — vérifiez donc la vôtre pays par pays. Les cartes prépayées en circuit ouvert varient selon les pays en matière de disponibilité, de devise et d'expiration. Dans les deux cas, une liste couvrant plusieurs marchés implique une plateforme multi-pays ou un bon de commande et une question fiscale distincts par pays. 50 EUR, ce n'est pas non plus le même cadeau à Lisbonne qu'à Stockholm : ajustez la valeur nominale au pouvoir d'achat local. Attendez-vous à des frais d'émission ou de chargement, parfois des frais de livraison par destinataire, parfois un abonnement de plateforme — demandez le coût total, en un seul chiffre, pour livrer 25 EUR à 200 personnes réparties dans cinq pays.
Faites figurer au contrat les deux questions fournisseur déjà posées, plus trois autres : où la carte est utilisable et dans quelle devise ; la durée de validité, et si elle varie selon les pays ; et ce qu'il advient de la valeur non utilisée à l'expiration, et qui la conserve. Les codes émis sont généralement non remboursables et un code est un instrument au porteur, alors demandez ce que coûte le remplacement d'un code perdu, et gardez la liste maîtresse hors d'un tableur ouvert.
Viennent ensuite les adresses. La livraison à domicile constitue un traitement de données personnelles : ne collectez l'adresse que pour cet envoi précis, indiquez sa finalité, proposez une option de retrait aboutissant à un point de collecte. Quiconque emballe et expédie est un sous-traitant au sens du RGPD, ce qui suppose un accord écrit au titre de l'article 28 du RGPD, une date de suppression liée à la dernière remise confirmée, et une interdiction de réutiliser la liste. Les codes envoyés à une adresse e-mail personnelle posent la même question, sous une forme plus modeste.
Le cas que nous perdons : 200 personnes réparties dans cinq pays, avec le Royaume-Uni dans la liste et trois semaines avant la date. Tout devrait partir sur des cartes, et nous le dirions avant de chiffrer plutôt qu'après, parce qu'un objet en retard est pire qu'un code. Le catalogue chiffre la moitié physique ; confiez-nous les noms que vous avez décidé de traiter en physique, et nous en ferons repasser certains côté cartes — contactez-nous.