Cadeaubonnen versus fysieke cadeaus: wanneer de bon het juiste antwoord is
Er zijn cadeaulijsten waarbij een bon wint van alles wat wij verzenden, en een leverancier die niet wil zeggen welke dat zijn, verdient ook op de rest geen vertrouwen. Hier is de vergelijking, met drempels die je zelf kunt toetsen, wat het bewijs over beloningen wel en niet onderbouwt, en welke bonnenregels je leverancier binden en niet jou.
Wij verkopen fysieke cadeaus, dus toets wat volgt aan de bronnen. Een bon wint van alles wat wij verzenden bij vier soorten lijsten. Een object wint van een bon op één punt — de enige reden waarom iemand ooit een logo laat drukken.
De vier lijsten waarbij een bon wint
Een team verspreid over landsgrenzen. Binnen de EU is er meestal geen douanestap: een pallet naar het vasteland van Frankrijk, Spanje of Polen beweegt zich intracommunautair — geen aangifte, goederencode of rechten. De uitzonderingen zijn de bijzondere fiscale gebieden — de Canarische Eilanden, Ceuta en Melilla, de Franse overzeese departementen, Åland — die buiten het btw-gebied van de EU vallen en aangiften en lokale invoerbelasting vereisen, zelfs vanuit dezelfde lidstaat. Je betaalt sowieso nog vracht per bestemming, een leverwindow per land, en mislukte adressen. Buiten de douane-unie — Groot-Brittannië, Zwitserland, Noorwegen — komt daar een EORI-nummer bij, een goederencode per artikel, en een Incoterms-keuze: bij DDP draag jij de rechten en de niet-terugvorderbare invoer-btw, meestal met registratie in het bestemmingsland; bij DAP wordt je ontvanger aan de deur belast. Noord-Ierland is de uitzondering binnen het Verenigd Koninkrijk: onder het Windsor Framework blijft het onder de EU-goederenregels, dus een EU-pakket passeert geen douanegrens. Een code omzeilt dit allemaal, mits inwisselbaar ter plaatse.
Ontvangers van wie je de smaak niet kent — elk deel van de lijst waarbij je de persoon niet bij naam kunt noemen.
Kleine bedragen per hoofd. Een decoratierun heeft zijn eigen minimum, ruwweg 25 tot 50 stuks per artikel: zes landen beleveren kost zes keer vracht, niet zes keer het minimum. Tel verpakking en vervoer per pakket erbij op, en onder ongeveer EUR 15 per hoofd landed valt het object terug naar EUR 10 à EUR 12, en dat oogt goedkoop.
Last-minute behoeftes. De klok begint te lopen bij bruikbare vector-artwork, niet bij je inkooporder, en dit zijn richtwaarden om te toetsen aan de schriftelijke levertijd van je leverancier, geen garanties: doorgaans twee tot drie werkdagen tot goedkeuring, tien tot vijftien voor productie, twee tot vijf voor transport per bestemming. Drie tot vijf weken van deur tot deur, zes tot acht in de piekperiode van september tot november wanneer decorateurs volzitten. Alleen een foutloze run lukt binnen drie weken, dus bij die tijdsdruk is een bon het enige wat je kunt beloven.
Het bewijs voor niet-geldelijke beloningen is dunner dan beide kampen toegeven
Eén laboratoriumstudie doet hier het meeste werk. In vier experimenten met meer dan 320 deelnemers, besproken door de Incentive Research Foundation, presteerde de groep met een niet-geldelijke beloning significant beter op doelbereiking dan de groep met contant geld (Incentive Research Foundation, 2022). De beloning was een cadeaubon van USD 10 voor de bioscoop: bewijs dat een beperkte, aparte, plezierige beloning wint van contant geld, wat pleit tegen contante bonussen, niet tegen cadeaubonnen. Twee beperkingen: het ontwerp varieerde vier kenmerken tegelijk, dus er is geen zuivere vergelijking van het type beloning op zich gemaakt; en het was een labstudie met een betaalde taak, besproken door een stichting die wordt gefinancierd door de incentive-industrie.
Wat een fysiek object daarbovenop toevoegt
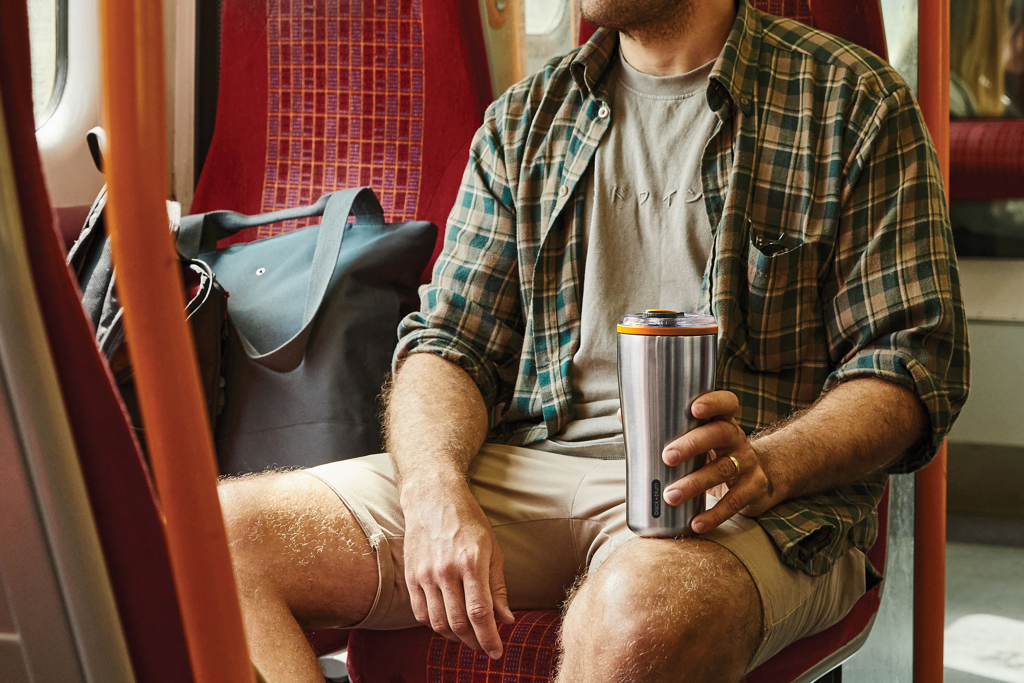
Het object blijft werken na het moment zelf. Het persbericht van ASI over zijn onderzoek uit 2026, onder bijna 5.000 consumenten in de VS, Canada, Mexico en Europa, meldt dat 78% promotieartikelen bewaart omdat ze ze nuttig vinden (ASI, 2026). ASI is de brancheorganisatie die haar eigen sector meet, en het persbericht bevat geen methodologie, dus lees het als een wereldwijd gemiddelde en beschouw onze voorkeur voor duurzame, dagelijkse categorieën als inkoopoverweging, niet als iets wat ASI heeft gemeten. Een Black+Blum geïsoleerde waterfles op een bureau ziet het hele jaar dezelfde collega's, een Black+Blum geïsoleerde reisbeker ziet vreemden tijdens een pendelrit; een verzilverde code ziet één persoon, één keer.
Het bewijs is aan beide kanten dun; de beslissing hangt af van de logistieke en fiscale feiten hieronder, niet van een onderzoek. Om een cijfer te zetten op de kant van het object, bouwt ons raamwerk voor het meten van ROI op merchandise de berekening op uit je eigen kosten- en retentiecijfers.
De btw-klok binnen een cadeaubon
Onder de artikelen 30a, 30b en 73a van de Btw-richtlijn (2006/112/EG), ingevoegd bij Richtlijn (EU) 2016/1065 van de Raad en van toepassing sinds 1 januari 2019, is een cadeaubon voor enkelvoudig gebruik — waarbij plaats van levering én btw-tarief al bij uitgifte vaststaan — bij elke overdracht btw-plichtig, inclusief de uitgifte zelf; een cadeaubon voor meervoudig gebruik pas bij inwisseling (European Commission, 2024). Een bon van één enkele retailer kwalificeert niet automatisch: als het assortiment meer dan één btw-tarief omvat, is de verschuldigde btw bij uitgifte onbekend en is de bon van het meervoudige type. Die kosten- en cashflowstructuur bereikt jou via de geoffreerde prijs. De aangifteplicht ligt bij de belastingplichtige die de bon overdraagt, onder de nationale omzettingswetgeving — in het normale geval degene die de bonnen uitgeeft en distribueert, niet jij. Geen garantie: de nationale omzetting verschilt, en wat je factuur je laat aftrekken — en of het uitreiken van bonnen aan personeel bij jou zelf een heffing veroorzaakt — is een vraag voor je adviseur, geen aanname om achteloos te maken. Ook is een keten van het meervoudige type niet van begin tot eind btw-vrij: distributie- en promotiediensten daarbinnen blijven gewoon belastbaar.
Er is geen EU-bepaling over bonnen die nooit worden ingewisseld. De evaluatie van de Commissie uit 2024 constateerde dat de lidstaten "verdeeld waren over welke specifieke richtsnoeren over de btw-behandeling ervan werden gegeven", waarbij zes landen concrete problemen meldden (European Commission, 2024). Slechts een minderheid meldde problemen en de regels werden overwegend als duidelijk beoordeeld, dus dit is een onopgehelderd hoekje, geen kapot systeem. Het is ook de bron van elke niet-onderbouwde bewering over "breakage", het aandeel van de nominale waarde dat nooit wordt ingewisseld. Behandel niet-ingewisselde waarde als een open vraag, nooit als marge.
Vragen voor de bonnenleverancier, en één voor je belastingadviseur
PSD2 (Richtlijn (EU) 2015/2366), sinds 13 januari 2018 in nationaal recht omgezet, plaatst onder artikel 3(k) drie instrumenten met beperkt gebruik buiten de regulering van betaaldiensten: instrumenten die alleen bruikbaar zijn op het terrein van de uitgever of binnen een beperkt netwerk op basis van een rechtstreekse commerciële overeenkomst met een professionele uitgever; instrumenten voor een zeer beperkt aanbod van goederen of diensten; en instrumenten die geldig zijn in één lidstaat, verstrekt op verzoek van een onderneming of overheidsinstantie, gereguleerd door een nationale of regionale overheid voor specifieke sociale of fiscale doeleinden, en alleen bruikbaar bij specifieke goederen of diensten van leveranciers met een commerciële overeenkomst met de uitgever — waar de meeste maaltijd- en cultuurbonnen onder vallen (European Parliament and Council, 2015). De breedte van een beperkt netwerk wordt nationaal beoordeeld, dus dezelfde kaart kan in het ene land wel binnen de uitzondering vallen en in het andere niet. Niets daarvan bindt jou als koper; wel de positie van je leverancier. Lidstaten moeten eisen dat een aanbieder die zich op een van de eerste twee categorieën beroept, zijn bevoegde autoriteit meldt zodra de betalingstransacties over de voorafgaande twaalf maanden EUR 1 miljoen overschrijden (European Parliament and Council, 2015). Vraag op welke van de drie categorieën ze zich beroepen; als het een van de eerste twee is, of ze gemeld hebben en wanneer ze dat antwoord voor het laatst hebben herzien; en laat het contract hen verplichten elke wijziging te melden.
Belasting aan de kant van de ontvanger is nationaal geregeld; Ierland illustreert dat. Sinds 1 januari 2025 mag een werkgever daar elke werknemer tot vijf kleine, belastingvrije voordelen per jaar geven, met een plafond van EUR 1.500 over die vijf samen en nooit in contanten; bonnen die geheel of gedeeltelijk voor contant geld inwisselbaar zijn, kwalificeren helemaal niet, en een voordeel boven het plafond is volledig belast, niet alleen het meerdere (Revenue Commissioners, 2025). Dat is Iers recht, geen EU-regel, en de enige nationale regeling die wij bij de bron hebben gecontroleerd. Zonder EU-brede vrijstelling voor personeelscadeaus is de vraag voor je adviseur smal: waar elke ontvanger zich bevindt, welk plafond daar geldt, en of deze bon de contantgeldtoets van dat land zou doorstaan.
De lijst splitsen, en de vragen die alleen bij de bonnenkant horen
Bonnen voor de verspreide, onbekende en urgente gevallen; objecten voor de relaties die je aan het opbouwen bent. Een gegraveerde VINGA Miles thermosfles voor veertig mensen is een heel andere aankoop dan 200 codes.
Ook verspreid is niet gratis. Er bestaat geen Europese cadeaubon: de meeste retailbonnen zijn alleen inwisselbaar in het land van uitgifte, en de bonnen die landsgrenzen overschrijden dekken een genoemde lijst van markten, niet de hele EU, dus controleer dit land voor land. Open-loop prepaidkaarten verschillen per land in beschikbaarheid, valuta en vervaldatum. Bij beide routes betekent een lijst met meerdere markten een platform voor meerdere landen, of een aparte inkooporder en btw-vraag per land. EUR 50 is bovendien een ander cadeau in Lissabon dan in Stockholm: stem de nominale waarde af op de lokale koopkracht. Verwacht uitgifte- of oplaadkosten, soms bezorgkosten per ontvanger, soms een platformabonnement — vraag om de all-in kostprijs van het bezorgen van EUR 25 aan 200 mensen in vijf landen, als één getal.
Neem in het contract de twee leveranciersvragen hierboven op, plus drie: waar de bon inwisselbaar is en in welke valuta; de geldigheidstermijn, en of die per land verschilt; en wat er gebeurt met niet-ingewisselde waarde bij het verstrijken van de geldigheid, en wie die waarde behoudt. Uitgegeven codes zijn meestal niet-restitueerbaar en een code is een toonderinstrument, dus vraag na wat vervanging van een verloren code kost en houd de hoofdlijst buiten een open spreadsheet.
Dan de adressen. Thuisbezorging is verwerking van persoonsgegevens: verzamel het adres alleen voor deze verzending, vermeld waarvoor het dient, en bied een opt-out aan die uitkomt bij een afhaalpunt. Wie inpakt en verzendt is een verwerker, dus heb je een schriftelijke overeenkomst nodig onder artikel 28 van de AVG, een verwijderdatum gekoppeld aan het laatst bevestigde pakket, en een verbod op hergebruik van de lijst. Codes naar een privé e-mailadres roepen dezelfde vraag op, alleen in kleinere vorm.
De zaak die wij verliezen: 200 mensen in vijf landen, met het VK op de lijst en drie weken tot de datum. Dat hoort allemaal op bonnen te gaan, en dat zeggen we liever vóór de offerte dan erna, want een te laat object is erger dan een code. De catalogus prijst de fysieke helft; geef ons de namen door waarvan jij hebt besloten dat ze fysiek moeten zijn, en wij pleiten er een paar terug naar bonnen — neem contact met ons op.